
 Canada (English)
 Colombia
 Caribbean and Puerto Rico
 Ecuador
 India
 Indonesia
 Ireland
 Malaysia
 Mexico
 Panama
 Peru
 Philippines
 Singapore
 South Africa
 Sri Lanka
 Thailand
 United Kingdom
 United States
 AcumatiCares


Comptabilisation des produits différés dans un système ERP
Deferred revenue is common in subscription businesses, professional services firms, maintenance providers, and companies selling prepaid or bundled products and services. As contract volume and recognition scenarios grow, spreadsheets and disconnected systems can make the process difficult to control, reconcile, and audit.
Cet article aborde la notion de produits constatés d'avance en termes simples, explique son importance pour l'exactitude des informations financières et précise comment les systèmes ERP contribuent à automatiser les calendriers, les écritures comptables, les pistes d'audit et les flux de travail de comptabilisation.
Qu'est-ce qu'un produit différé et pourquoi constitue-t-il un passif ?
Les produits constatés à l'avance correspondent aux sommes qu'une entreprise reçoit avant d'avoir livré les biens ou fourni les services correspondants. Puisque l'entreprise doit encore au client un produit, un service ou une prestation, ce paiement est comptabilisé comme un passif au bilan, et non comme un produit.
Deferred revenue, earned revenue, and accrued revenue reflect different combinations of payment and performance. Deferred revenue generally involves payment received before performance, while accrued revenue involves performance completed before billing or collection.
| Accounting category | Has the company delivered the product or service? | Has payment been received? | Typical financial statement treatment |
|---|---|---|---|
| Deferred revenue | Non | Oui | Liability on the balance sheet |
| Accrued revenue | Oui | Non | Asset on the balance sheet |
| Recognized revenue | Oui | Either yes or no | Revenue on the income statement |
Under ASC 606, “contract liability” is the more formal term for an obligation to transfer goods or services for which consideration has been received or is due.
Voici quelques exemples courants :
- Abonnements de logiciels annuels payables d'avance avant le début de la période de service.
- Contrats de service prépayés couvrant l'entretien ou le soutien pendant une période définie.
- Acompte du client versé avant l'expédition des marchandises.
- Les plans de garantie sont vendus avec le produit.
- Mises à jour logicielles incluses dans un contrat de licence.
Chacune de ces situations implique un encaissement anticipé. Tant que l'entreprise n'a pas respecté son engagement, cet encaissement constitue un passif.
Aux États-Unis, la comptabilisation des produits est régie par la norme ASC 606 (dont l'équivalent international est la norme IFRS 15), qui précise les conditions dans lesquelles une entreprise peut comptabiliser les produits issus des contrats clients. Selon l'ASC 606, ce qu'on appelle communément les produits constatés d'avance est généralement présenté comme un passif contractuel. Bien que les termes soient souvent utilisés indifféremment en pratique, « passif contractuel » est la terminologie comptable officielle utilisée dans la norme ASC 606 et dans de nombreux états financiers audités.
Comment la comptabilisation des produits différés fonctionne-t-elle dans la pratique
Deferred revenue accounting follows a consistent flow: receive payment, record a liability, deliver the product or service, then recognize revenue as obligations are fulfilled. The process is straightforward in theory, but deferred revenue accounting can become significantly more complex in practice.
Deferred Revenue Example
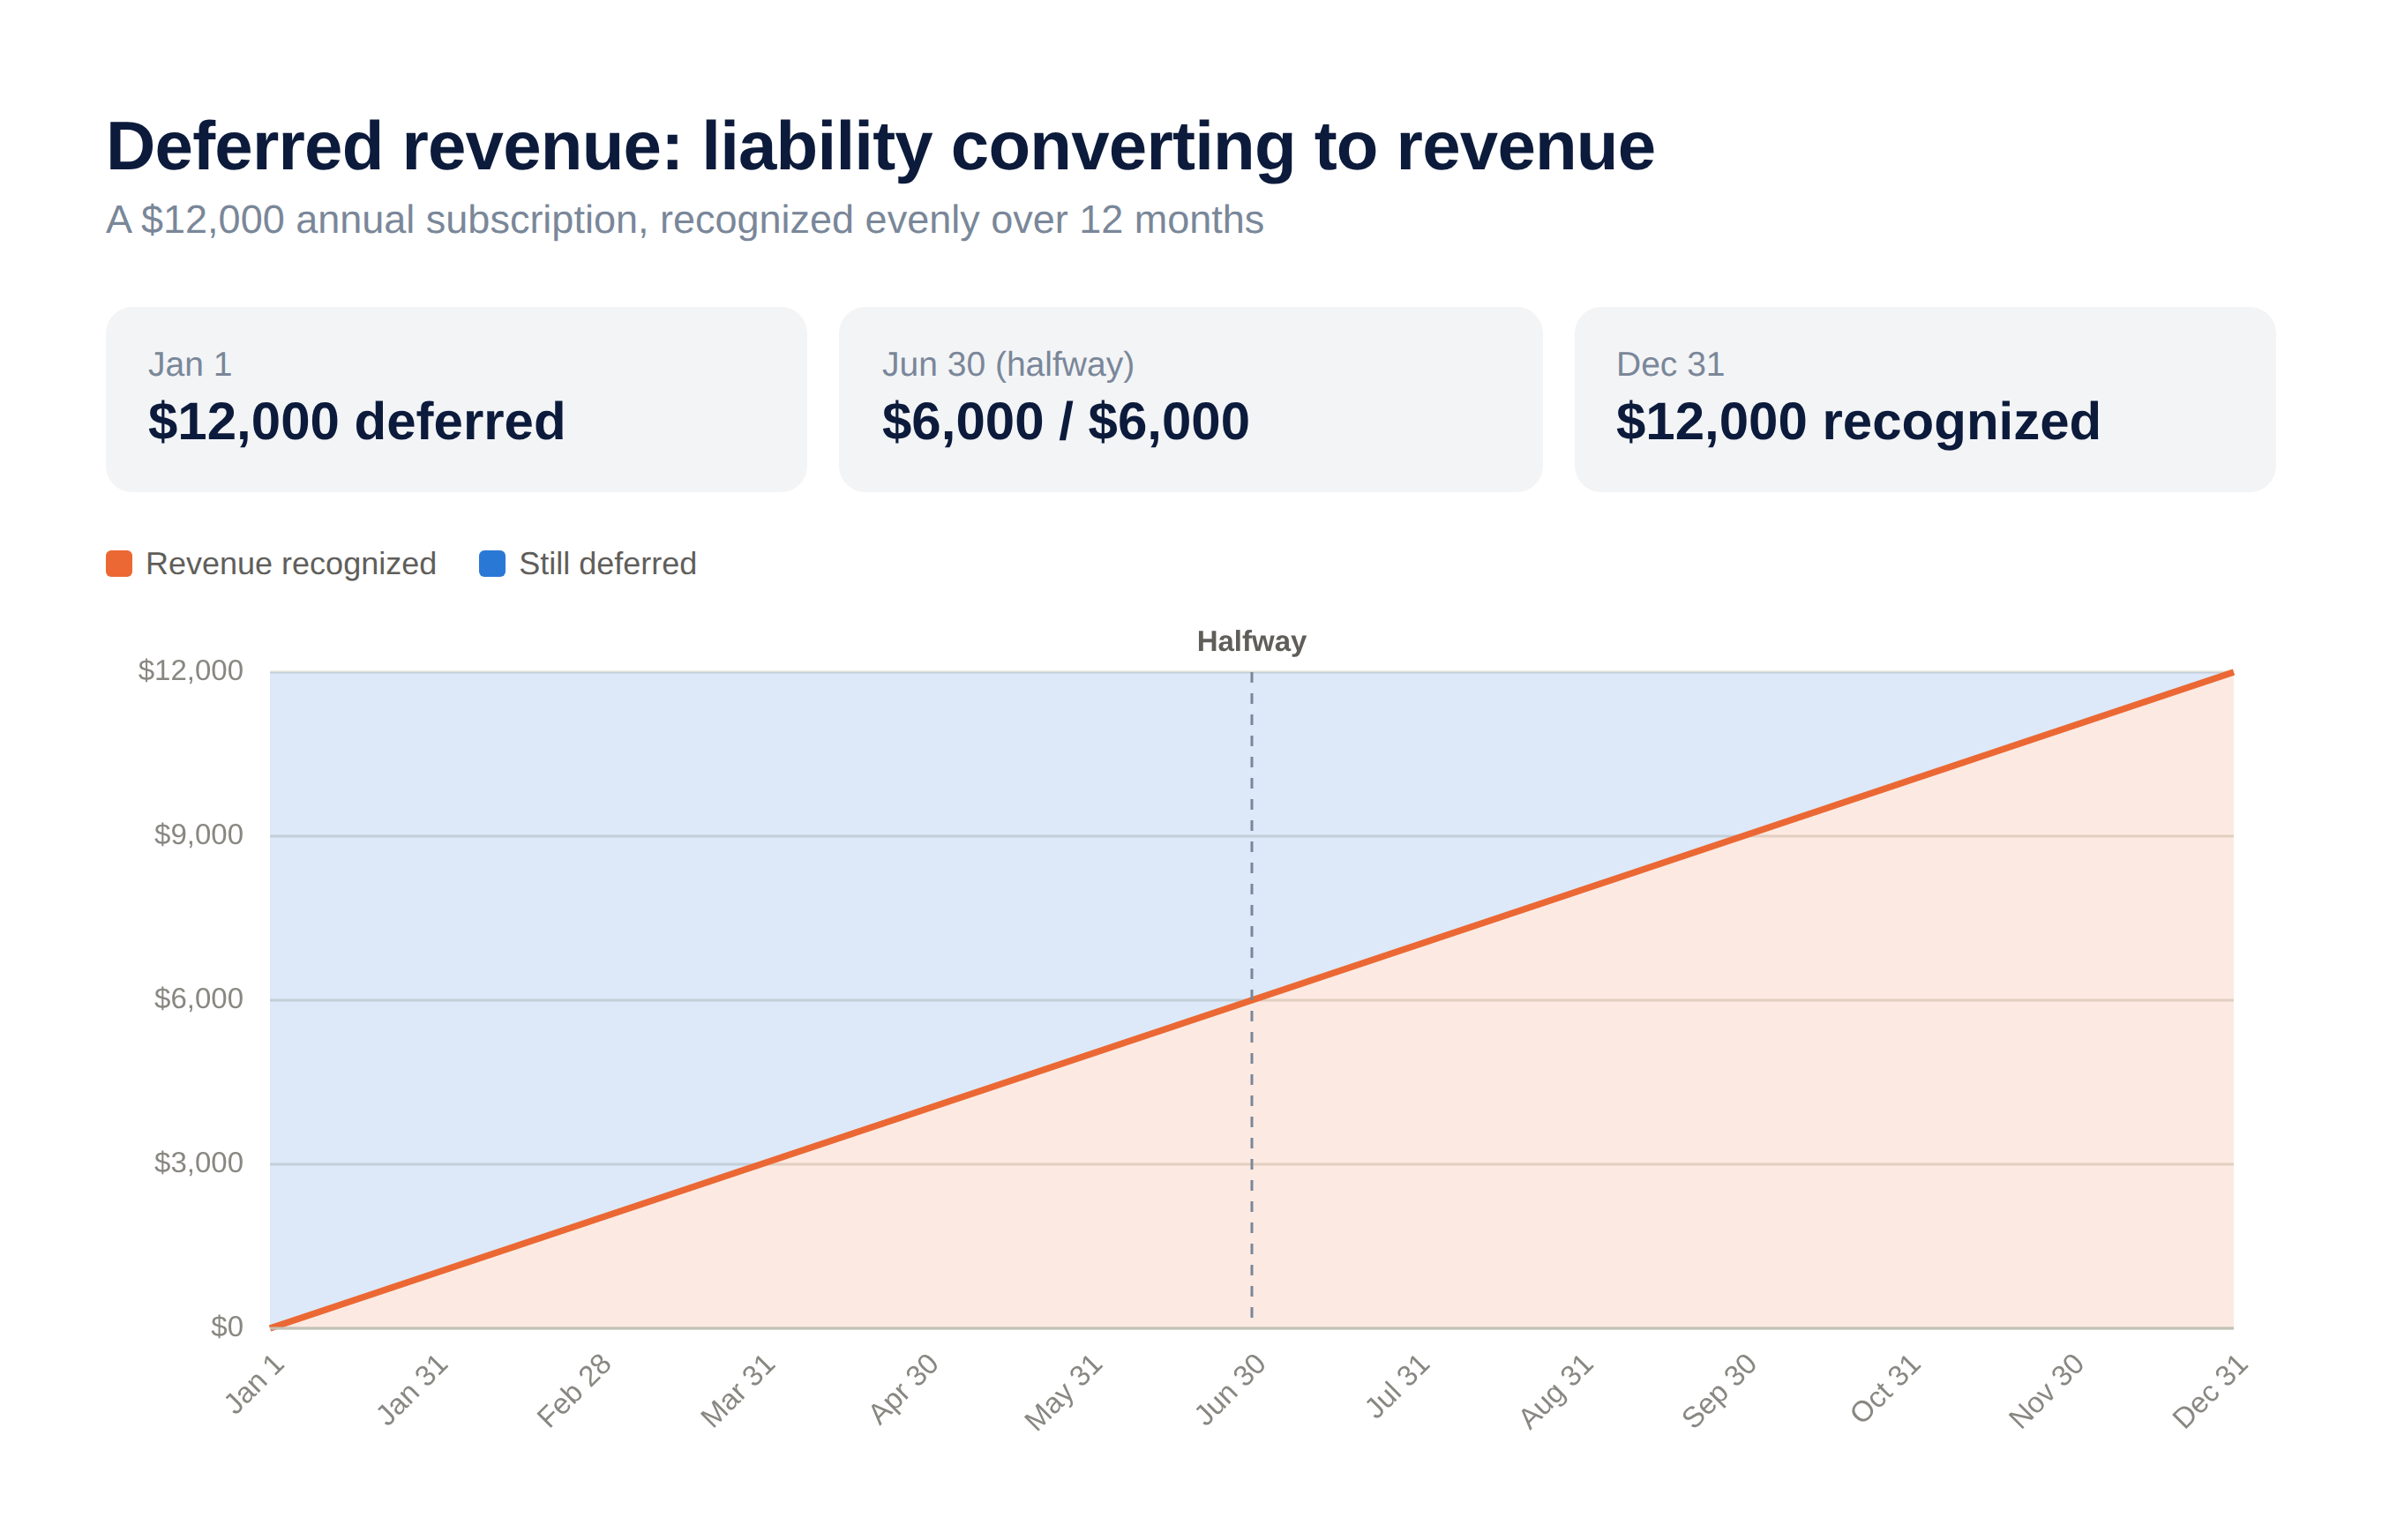
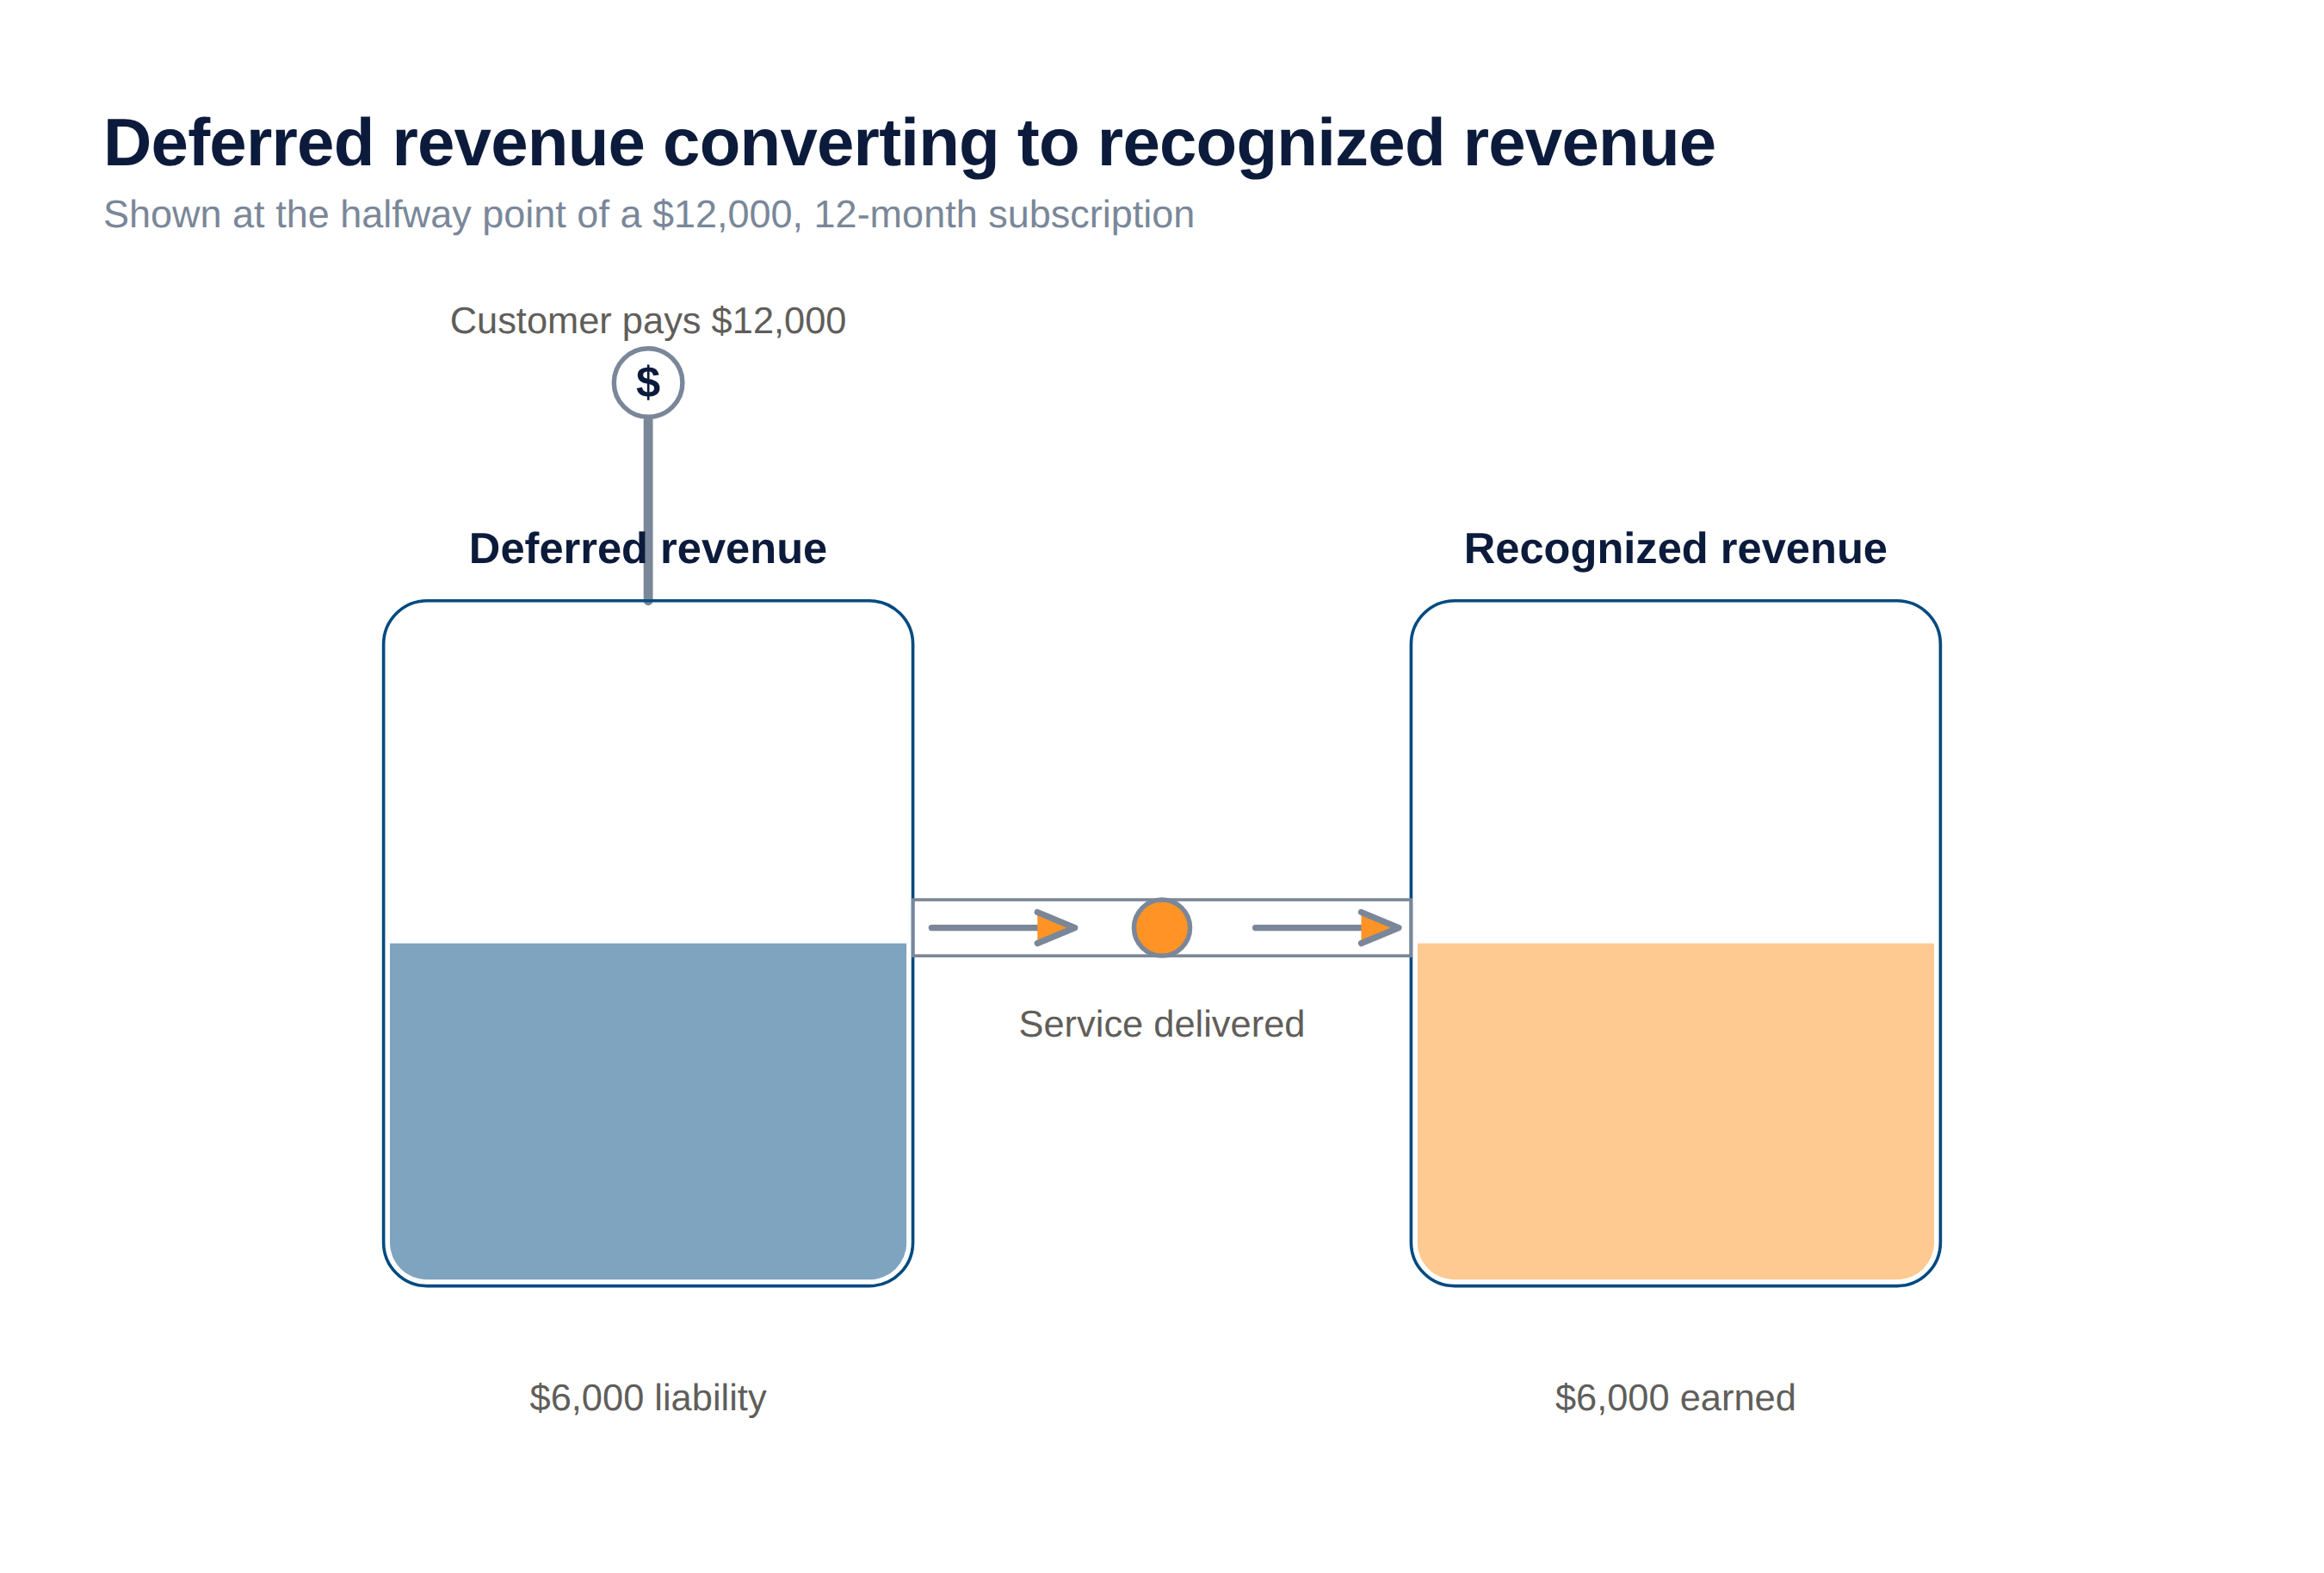
Suppose a customer pays $12,000 on January 1 for a 12-month software subscription. The company initially records the full $12,000 as deferred revenue because it has not yet provided the subscription service. If the service is delivered evenly throughout the year, the company recognizes $1,000 of revenue each month.
| Date or stage | Cash received | Revenue recognized | Remaining deferred revenue |
|---|---|---|---|
| Janvier 1 | $12,000 | $0 | $12,000 |
| Janvier 31 | — | $1,000 | $11,000 |
| Février 28 | — | $1,000 | $10,000 |
| After six months | — | $6,000 cumulative | $6,000 |
| End of subscription | — | $12,000 cumulative | $0 |
This straight-line example assumes the performance obligation is satisfied evenly over the subscription period. Different contract terms may require a different recognition pattern.
Cette même logique s'applique à des dizaines, voire des centaines de contrats simultanément. Lorsque des périodes partielles, des modifications contractuelles, des offres groupées, des annulations ou des opérations multidevises entrent en jeu, la complexité se multiplie. Les équipes financières doivent suivre non seulement le paiement initial, mais aussi chaque modification ayant une incidence sur le montant et la date de comptabilisation des revenus.
Recognition also varies by industry. A professional services firm on a long-term engagement typically recognizes revenue over time as work is delivered, rather than all at once. Warranties are another nuance. An assurance-type warranty that simply guarantees the product meets agreed specifications is generally not treated as a separate performance obligation, whereas a separately priced or service-type extended warranty typically is.
Quelles écritures comptables aident les équipes à suivre les revenus reportés ?
Les équipes financières font le suivi des produits constatés à l'avance grâce à deux écritures comptables clés : l'une lors de la réception du paiement et l'autre lors de la constatation du produit. Le tableau ci-dessous présente le cycle de vie simplifié, à titre indicatif et non à titre de conseiller comptable.
Exemple illustratif d'entrée de journal
| Evénement | Débit | Crédit |
|---|---|---|
| Customer prepays for the annual subscription | Cash: $12,000 | Deferred revenue: $12,000 |
| One month of service is delivered | Deferred revenue: $1,000 | Subscription revenue: $1,000 |
The monthly recognition entry repeats as the service is delivered, reducing the liability and increasing recognized revenue. The actual accounts and timing should follow the company’s accounting policies and applicable professional guidance.
Les comptes exacts, le calendrier de comptabilisation et la structure des écritures comptables doivent être conformes à la politique comptable de l'entreprise et aux recommandations de professionnels comptables qualifiés. L'approche appropriée variera en fonction des modalités du contrat, du modèle de facturation et des normes applicables.
Pour les entreprises gérant de nombreux contrats, même ce simple cycle en deux étapes peut générer un volume important. Le suivre manuellement, période après période, représente un risque réel.
Where Does Deferred Revenue Appear on the Balance Sheet?
Deferred revenue appears as a liability on the balance sheet. Amounts expected to be recognized within the company’s normal operating cycle or the next 12 months are generally classified as current liabilities. Amounts associated with obligations extending beyond that period may be classified as noncurrent liabilities, depending on the applicable accounting framework and the company’s reporting policies.
Deferred revenue, earned revenue, and accrued revenue reflect different combinations of payment and performance. Deferred revenue generally involves payment received before performance, while accrued revenue involves performance completed before billing or collection.
| Accounting Category | Has the Company Delivered the Product or Service? |
Has Payment Been Received? |
Typical Financial Statement Treatment |
|---|---|---|---|
|
Revenus reportés |
Non | Oui | Liability on the balance sheet |
|
Accrued Revenue |
Oui | Non | Asset on the balance sheet |
|
Recognized Revenue |
Oui | Either yes or no | Revenue on the income statement |
Under ASC 606, “contract liability” is the more formal term for an obligation to transfer goods or services for which consideration has been received or is due.
Voici quelques exemples courants :
- Abonnements de logiciels annuels payables d'avance avant le début de la période de service.
- Contrats de service prépayés couvrant l'entretien ou le soutien pendant une période définie.
- Acompte du client versé avant l'expédition des marchandises.
- Les plans de garantie sont vendus avec le produit.
- Mises à jour logicielles incluses dans un contrat de licence.
Chacune de ces situations implique un encaissement anticipé. Tant que l'entreprise n'a pas respecté son engagement, cet encaissement constitue un passif.
Aux États-Unis, la comptabilisation des produits est régie par la norme ASC 606 (dont l'équivalent international est la norme IFRS 15), qui précise les conditions dans lesquelles une entreprise peut comptabiliser les produits issus des contrats clients. Selon l'ASC 606, ce qu'on appelle communément les produits constatés d'avance est généralement présenté comme un passif contractuel. Bien que les termes soient souvent utilisés indifféremment en pratique, « passif contractuel » est la terminologie comptable officielle utilisée dans la norme ASC 606 et dans de nombreux états financiers audités.
Comment la comptabilité d'exercice influence le calendrier de comptabilisation des revenus
La comptabilité d'exercice comptabilise les produits lorsqu'ils sont acquis, et non pas simplement lors d'un encaissement. C'est ce principe qui rend nécessaire la comptabilisation des produits constatés d'avance.
Sans une comptabilité d'exercice, une entreprise pourrait comptabiliser l'intégralité d'un abonnement annuel comme chiffre d'affaires dès le mois de sa réception, surestimant ainsi son résultat pour cette période et le sous-estimant pour les mois suivants. Une comptabilité d'exercice appropriée protège l'état des résultats de cette distorsion et offre à la direction une vision plus fidèle de la performance financière.
ASC 606 uses a five-step revenue recognition model:
- Identify the contract with the customer.
- Identify the distinct performance obligations.
- Determine the transaction price.
- Allocate the transaction price to the performance obligations.
- Recognize revenue when or as each performance obligation is satisfied.
Les produits constatés d'avance correspondent essentiellement aux éléments inscrits au bilan entre les étapes précédentes et la dernière. L'entreprise a été payée, mais les produits ne peuvent être comptabilisés qu'une fois l'obligation correspondante réglée.
Les équipes financières doivent aligner leurs pratiques en matière de produits constatés d'avance sur les normes comptables applicables et solliciter l'avis d'experts sur la manière dont ces normes s'appliquent à leurs contrats, secteurs d'activité et obligations de rapports spécifiques. Le suivi des engagements et le moment de leur comptabilisation sont des domaines où le jugement comptable est essentiel.
Pourquoi les processus manuels de comptabilisation des produits différés deviennent risqués
Le suivi des produits constatés d'avance à l'aide d'un tableur fonctionne souvent bien pour les petites entreprises dont le volume de contrats est faible. Cependant, à mesure que l'activité se développe, ce même tableur devient un outil fragile.
Les risques courants liés aux processus manuels comprennent :
- Des retards dans le respect des échéanciers de reconnaissance surviennent lorsque les dates contractuelles ne sont pas suivies de manière cohérente.
- Incohérences dans les écritures comptables selon les périodes ou les entités.
- Des ajustements difficiles à retracer qui rendent les vérifications difficiles à justifier.
- Suivi des obligations peu clair lorsque les termes du contrat changent en cours de contrat.
- Les retards de clôture de fin de mois sont dus aux travaux de rapprochement manuels.
| Process Area | Manual or Spreadsheet-Based Process | ERP-Based Process |
|---|---|---|
|
Schedule Creation |
Schedules are created and updated individually | Rules and templates generate schedules |
|
Journal Entries |
Finance enters recurring entries manually | The system generates due recognition transactions |
|
Contract Changes |
Changes must be updated across separate files | Adjustments can flow through connected records |
|
Réconciliation |
Schedules are compared manually with the general ledger | Recognition activity is connected to financial records |
|
Audit Support |
Evidence may be distributed across files and emails | Source documents, schedules, entries, and changes are traceable |
|
Établissement de rapports |
Reports require spreadsheet consolidation | Current and projected balances can be reported from connected data |
|
Évolutivité |
Work increases with every contract | Repeatable processes accommodate higher transaction volume |
ERP automation does not remove the need for accounting judgment, but it can reduce the manual work required to apply approved recognition policies consistently.
Ces risques sont particulièrement prononcés pour la comptabilisation des revenus d'abonnement. Les entreprises SaaS, les fournisseurs de maintenance et les entreprises de services récurrents gèrent souvent simultanément des centaines, voire des milliers, de contrats actifs. Une simple erreur dans un tableur peut avoir des répercussions sur plusieurs périodes et fausser les indicateurs de revenus récurrents sur lesquels la direction s'appuie pour prendre ses décisions.
Pour les professionnels de la finance, l'enjeu ne se limite pas à l'exactitude des transactions. Il s'agit aussi de la fiabilité des états financiers, de la préparation aux audits et de la clarté des flux de trésorerie par rapport aux produits acquis et constatés d'avance.
Quand une PME devrait-elle améliorer son processus de comptabilisation des produits différés ?
Une petite ou moyenne entreprise (PME) devrait améliorer son processus de revenus différés lorsque les équipes financières ne peuvent plus relier de manière fiable les factures, les calendriers de reconnaissance, les écritures de revenus et les rapports de manière cohérente et vérifiable.
Le facteur déclencheur n'est pas seulement la taille de l'entreprise, mais aussi sa maturité opérationnelle. Parmi les signes indiquant qu'une amélioration est nécessaire, on peut citer :
- Growing subscription or recurring billing volume.
- Multi-element arrangements with different recognition timing per component.
- Transactions in multiple currencies.
- Increasing friction during audits or financial reviews.
- Manual close work that expands each period as contract volume grows.
L'amélioration peut passer par une simplification des politiques, une refonte des processus, la configuration d'une solution ERP, ou une combinaison de ces trois éléments. L'objectif est de mettre en place un processus de comptabilisation des produits différés évolutif et garantissant l'exactitude des données financières sans augmentation proportionnelle de la charge de travail manuelle.
Comment les systèmes ERP facilitent la comptabilisation des produits différés
An ERP system can connect deferred revenue schedules with customer contracts, sales orders, invoices, inventory items, accounts receivable, and the general ledger. This reduces the need to maintain separate schedules and reconcile them manually with financial records.
Acumatica Cloud ERP supports deferred revenue calculations and postings, configurable deferral schedules, multiple recognition methods, and integration with financial management workflows. These capabilities allow finance teams to manage deferred revenue as part of a connected accounting workflow rather than as a standalone, manual process.
Pour les contrats comportant plusieurs livrables, Acumatica permet de répartir le prix de transaction entre les différentes obligations de rendement, aidant ainsi les équipes financières à gérer des scénarios de comptabilisation des revenus plus complexes et à éléments multiples. Conformément à la norme ASC 606, le prix de transaction des contrats à obligations de performance multiples est généralement réparti en fonction du prix de vente unitaire de chaque obligation, plutôt que d'être divisé uniformément pour l'ensemble du contrat.
L'intégration du processus de comptabilisation des revenus au système financier global permet également de refléter de manière cohérente les changements, tels que les modifications ou les annulations de contrats, dans tous les enregistrements pertinents.
Comment les équipes financières réduisent les tâches manuelles grâce à l'automatisation
L'automatisation aide les équipes financières à appliquer les échéanciers de comptabilisation, à générer les transactions de comptabilisation et à réduire le travail répétitif de fin de période qui s'accumule à mesure que le volume des contrats augmente.
Dans une solution ERP, cela implique généralement :
- Codes et modèles de report qui définissent comment les revenus doivent être comptabilisés pour des éléments ou des types de contrats spécifiques.
- Création d'un calendrier qui calcule les montants de comptabilisation sur les périodes en fonction de la méthode choisie.
- Flux de travail automatisés pour la comptabilisation des opérations, traitant les transactions de reconnaissance des sommes dues sans recalcul manuel.
Acumatica permet de configurer les codes de report, de les affecter aux articles d'inventaire ou aux lignes de documents, et d'effectuer la comptabilisation des transactions dues sur une période donnée. Ces fonctionnalités sont particulièrement précieuses pour les équipes financières qui gèrent un volume important de contrats récurrents et qui ont besoin d'un processus de comptabilisation cohérent et traçable, période après période. Pour les décideurs évaluant les solutions ERP, la question essentielle est de savoir si l'automatisation prend en charge la logique de comptabilisation réellement utilisée par l'entreprise, et non une version simplifiée.
Quelles sont les fonctionnalités les plus importantes de comptabilisation des produits différés dans un système ERP ?
Les professionnels de la finance qui évaluent les solutions ERP pour la comptabilisation des produits constatés à l'avance doivent privilégier un ensemble de fonctionnalités essentielles garantissant l'exactitude des opérations, la conformité aux exigences d'audit et la production de rapports. La solution ERP idéale devrait couvrir l'intégralité du cycle de comptabilisation, et non se limiter à l'enregistrement initial.
Une liste de vérification pratique pour l'évaluation comprend :
- Calcul automatisé des horaires basé sur des règles configurables, et non sur une saisie manuelle.
- Des échéanciers de report personnalisables qui peuvent gérer les périodes partielles, les modifications de contrat et les arrangements de facturation complexes.
- Plusieurs méthodes de reconnaissance pour s'adapter aux différents modèles de revenus.
- Traçabilité au niveau de la transaction reliant chaque entrée de reconnaissance à son document d'origine.
- Integration with sales, billing, accounts receivable, and the general ledger, so revenue schedules and financial postings remain connected.
- Assistance multidevises pour les entreprises opérant à l'échelle internationale.
- Des rapports et des tableaux de bord qui donnent aux dirigeants une visibilité sur les soldes des revenus différés et comptabilisés.
- Contrôles d'accès basés sur les rôles pour maintenir l'intégrité des données et soutenir la gouvernance interne.
- Allocation multiéléments permettant de répartir le prix d'une transaction entre ses différentes obligations de performance.
On ASC 606 and IFRS 15: Acumatica provides capabilities that can support revenue recognition workflows designed around ASC 606 and IFRS 15, including multiple recognition methods and allocation across performance obligations. Organizations remain responsible for configuring these capabilities according to their contracts, accounting policies, professional judgment, and reporting requirements.
Quelles méthodes de comptabilisation prennent en charge différents modèles de revenus ?
Les méthodes de comptabilisation déterminent la répartition des montants différés sur les périodes, et la méthode appropriée dépend du modèle de revenus spécifique et des modalités du contrat.
Les approches courantes comprennent :
| Recognition method | Common use case | Comment ça marche |
|---|---|---|
| Régulièrement par période | Fixed annual subscriptions | Allocates the deferred amount evenly across accounting periods |
| Prorated by day | Contracts beginning or ending mid-period | Recognizes revenue according to the number of service days |
| Régulièrement par jour dans la période | Terms spanning months of different lengths | Adjusts each period’s amount based on its number of days |
| Specific-date schedule | Contractually defined recognition dates | Recognizes specified amounts on scheduled dates |
| Event- or milestone-based | Deliverables satisfied at defined points | Recognizes revenue when the applicable obligation is satisfied |
Pour les entreprises gérant un ensemble d'abonnements, de contrats d'entretien et de contrats groupés, l'accès à plusieurs méthodes de reconnaissance au sein d'une même solution ERP constitue un avantage opérationnel significatif.
Ce que les gestionnaires financiers doivent savoir avant de choisir un système ERP
Le choix d'un système ERP adapté dépend de nombreux facteurs, mais la réussite de la mise en œuvre des produits constatés d'avance repose avant tout sur une vision financière claire, préalable à la configuration. Les équipes financières ont besoin de politiques de revenus clairement définies, de structures d'obligations documentées, d'une configuration simplifiée des postes comptables et d'une responsabilité clairement établie quant au processus de révision.
Il est essentiel de documenter les scénarios de revenus avant de configurer une solution ERP, car l'automatisation dépend des règles qui lui sont définies. Si ces règles sont ambiguës, les calendriers et les écritures comptables le seront également. Les gestionnaires doivent donc cartographier leurs modèles de revenus réels, y compris les différents niveaux d'abonnement, les accords à éléments multiples, les scénarios de modification de contrat et les conditions d'annulation, avant d'entamer toute discussion avec les fournisseurs.
La comptabilisation des produits constatés d'avance fait souvent appel à un jugement comptable qu'un logiciel ne peut porter de manière autonome. Cela est particulièrement vrai pour les entreprises opérant dans des environnements d'abonnement, multiéléments, multi-entités, multidevises, multiréglementaires ou liés à des contrats complexes. Les politiques, méthodes de comptabilisation, suivi des obligations et pratiques de rapports relatifs aux produits constatés d'avance doivent être adaptés aux politiques comptables, aux contrôles internes et aux exigences fiscales et sectorielles de l'entreprise, et faire l'objet d'un examen par des experts-comptables, des vérificateurs et des fiscalistes qualifiés.
How to Implement Deferred Revenue Automation
- Document every major revenue model and contract type.
- Identify performance obligations and recognition triggers.
- Define approved recognition methods and accounting policies.
- Standardize customers, items, contracts, and deferral codes.
- Configure schedules and posting rules in a test environment.
- Test standard transactions, contract changes, cancellations, and exceptions.
- Reconcile test results with expected journal entries and balances.
- Assign schedule review, approval, and exception-management responsibilities.
- Migrate open deferred revenue balances.
- Monitor reports and reconcile deferred revenue to the general ledger after launch.
Finance teams should have qualified accounting professionals approve policies and test results before relying on automated postings in production.
Mise en place d'un processus de revenus différés plus fiable
Accurate deferred revenue accounting helps finance teams distinguish cash received from revenue earned, maintain reliable financial statements, and track obligations that remain outstanding. As contract volume and complexity grow, spreadsheets can make schedules, adjustments, reconciliations, and audit support increasingly difficult to manage.
ERP software can bring billing, recognition schedules, journal entries, and financial reporting into a connected workflow. The strongest results come from combining that automation with clearly documented accounting policies, reliable contract data, appropriate controls, and professional review.
Acumatica Deferred Revenue Management helps growing businesses automate recognition schedules and postings while maintaining visibility into deferred and recognized revenue. Explore Acumatica’s deferred revenue accounting capabilities or schedule a demonstration to see how they can support your financial workflows.
Foire aux questions
What is deferred revenue in simple terms?
Deferred revenue is payment received before a company has delivered the related goods or services. It is recorded as a liability until the company satisfies the obligation and earns the revenue.
How do you calculate deferred revenue?
Begin with the amount received or due for obligations that have not yet been satisfied. Reduce that balance by the revenue recognized as the related goods or services are delivered. For example, after three months of a $12,000 annual subscription recognized evenly at $1,000 per month, $9,000 remains deferred.
What is the journal entry for deferred revenue?
When an advance payment is received, the company generally debits cash and credits deferred revenue. When the related revenue is earned, it debits deferred revenue and credits revenue. The exact entry and timing depend on the contract and the company’s accounting policies.
Is deferred revenue a current or noncurrent liability?
Deferred revenue expected to be recognized within the normal operating cycle or 12 months is generally classified as a current liability. Amounts related to obligations extending beyond that period may be classified as noncurrent.
What is the difference between deferred and accrued revenue?
Deferred revenue generally involves payment received before the company delivers the product or service. Accrued revenue involves revenue already earned before the company invoices or receives payment.
What can ERP software automate in deferred revenue accounting?
ERP software can generate recognition schedules, calculate period amounts, create recognition transactions, maintain links to source documents, apply configured allocation rules, and produce reports showing deferred and recognized balances.
Does ERP software guarantee ASC 606 or IFRS 15 compliance?
No. ERP software can support revenue recognition processes, but compliance depends on the organization’s contracts, policies, configuration, controls, accounting judgment, and professional review.


