
 Canada (English)
 Colombia
 Caribbean and Puerto Rico
 Ecuador
 India
 Indonesia
 Ireland
 Malaysia
 Mexico
 Panama
 Peru
 Philippines
 Singapore
 South Africa
 Sri Lanka
 Thailand
 United Kingdom
 United States
 AcumatiCares


Liste de vérification de clôture de fin de mois pour les équipes financières en pleine croissance dans les systèmes ERP
La liste de contrôle comprend généralement les rapprochements bancaires et de cartes de crédit, les comptes fournisseurs et clients, la paie, les stocks, les immobilisations, les charges à payer, les produits constatés d'avance, les opérations intersociétés, l'examen des états financiers et le verrouillage des périodes comptables. Les tâches exactes varient selon le secteur d'activité de l'entreprise, ses méthodes comptables, sa structure juridique et ses obligations de reporting.
Un processus de clôture mensuelle fiable permet aux équipes financières de produire des états financiers en temps opportun, de maintenir les contrôles internes, de se préparer aux audits et de fournir aux dirigeants des informations fiables pour la prise de décision. À mesure que les entreprises développent leurs activités (entités, sites, stocks, projets, besoins en paie, processus propres à leur secteur), la gestion de feuilles de calcul informelles et d'approbations par courriel devient de plus en plus complexe.
Une liste de vérification évolutive pour la clôture comptable ne se contente pas d'énumérer les tâches. Elle définit l'ordre d'exécution, identifie les dépendances, attribue les responsabilités, précise les pièces justificatives nécessaires et documente la vérification et l'approbation. Ce guide propose une liste de vérification pratique que les équipes financières peuvent adapter à leur organisation.
Principaux points à retenir :
- Une liste de vérification pour la clôture de fin de mois doit définir les tâches, les responsables, les échéances, les dépendances, les pièces justificatives et les approbations.
- La clôture comprend généralement les préparatifs préalables, les rapprochements, les ajustements, l'examen financier, les rapports et le verrouillage de la période.
- Une tâche accomplie doit être vérifiée, documentée, examinée et approuvée – et non pas simplement marquée comme terminée.
- Les équipes financières peuvent réduire les délais de clôture en effectuant un volume important de tâches tout au long du mois et en traitant les exceptions rapidement.
- Les logiciels de gestion financière connectés peuvent réduire les transferts manuels, améliorer la visibilité et renforcer les contrôles financiers.
Liste de vérification de fin de mois pour les équipes financières
La liste de vérification ci-dessous constitue un point de départ pour une équipe financière en pleine croissance. Les gestionnaires suggérés ne sont que des exemples et doivent être adaptés à la structure organisationnelle de l'entreprise, à ses politiques comptables, à ses seuils de matérialité et à ses exigences en matière de séparation des tâches.
Étape 1 : Préparation avant la fermeture
| Élément de la liste de vérification | Propriétaire suggéré | Preuve d'achèvement |
|---|---|---|
|
Confirmer l'échéancier de clôture, les échéances et la date du rapport |
Contrôleur | Calendrier de clôture approuvé |
|
Attribuez un gestionnaire et un réviseur à chaque tâche de clôture |
Contrôleur | Matrice des responsabilités |
|
Examiner les tâches incomplètes et les éléments en suspens de la clôture précédente |
Chef comptable | Journal des éléments ouverts mis à jour |
|
Communiquer les dates limites de facturation, de dépenses, de paie et de transactions. |
Contrôleur | Avis de coupure |
|
Demander les factures manquantes des fournisseurs et les notes de frais des employés |
Responsables des comptes fournisseurs et des dépenses | Rapport sur l'état de la soumission |
|
Examiner les bons de commande et les reçus en cours qui n'ont pas encore été facturés. |
AP ou approvisionnement | Rapport d'engagement ouvert |
|
Identifier les charges récurrentes et inhabituelles à payer |
Comptable principal | Tableau préliminaire des provisions |
|
Confirmer les dates de paie et les activités hors cycle |
Responsable de la paie | Calendrier et rapports de paie |
|
Rapprocher les comptes à volume élevé jusqu'à la dernière date disponible |
propriétaires de comptes | Rapprochements intermédiaires |
|
Vérifier que les soldes et transactions intersociétés sont enregistrés par chaque entité. |
Comptables d'entités | rapport sur les activités interentreprises |
|
Examinez les modèles et les calendriers des entrées de journal récurrentes. |
Comptable principal | Calendrier de publication mis à jour |
Phase 2 : Rapprochements et examen des transactions
| Élément de la liste de vérification | Propriétaire suggéré | Preuve d'achèvement |
|---|---|---|
|
Rapprochez tous les comptes bancaires avec les relevés. |
Comptable de trésorerie | Rapprochements bancaires approuvés |
|
Rapprocher les comptes de cartes de crédit et de processeurs de paiement |
Comptable en espèces ou en personnel | Rapprochements de comptes approuvés |
|
Rapprocher les comptes clients avec le grand livre général |
Comptable AR | Rapprochement des comptes clients et des comptes généraux |
|
Examiner l'ancienneté des comptes clients, les crédits, les radiations et les exigences en matière de provisionnement |
Gestionnaire ou contrôleur AR | Rapport sur le vieillissement examiné |
|
Rapprocher les comptes fournisseurs avec le grand livre général |
Comptable AP | Rapprochement des comptes fournisseurs avec le grand livre |
|
Examiner les reçus non appariés, les bons de commande en cours et les passifs non enregistrés. |
AP ou approvisionnement | Rapport d'exception |
|
Rapprochement des comptes de paie, d'avantages sociaux, d'impôts et de compensation |
comptable à la paie | Rapprochement de la paie |
|
Rapprocher les soldes des stocks et des travaux en cours, le cas échéant. |
Comptable des stocks ou des coûts | Rapprochement des stocks |
|
Rapprocher les acquisitions, les cessions et les amortissements cumulés des immobilisations |
Comptable des immobilisations | Report des immobilisations |
|
Rapprocher les soldes de la dette, des intérêts et du financement |
Comptable principal | Rapprochement des états des prêteurs |
|
Rapprocher les comptes intersociétés entre les entités |
Comptables d'entités | Rapprochement intersociétés |
|
Examiner les comptes en suspens, en cours de traitement et non catégorisés |
Comptable du personnel | Liste des exceptions résolues |
|
Rapprocher les autres comptes importants du bilan |
propriétaires de comptes attribués | Rapprochements de comptes signés |
Phase 3 : Écritures d'ajustement et de clôture
| Élément de la liste de vérification | Propriétaire suggéré | Preuve d'achèvement |
|---|---|---|
|
Enregistrer les dépenses engagées, mais pas encore facturées |
Comptable principal | Calcul et saisie des charges à payer |
|
Revenus enregistrés mais non facturés, le cas échéant |
comptable des recettes | calendrier des recettes de soutien |
|
Amortissement des frais payés d'avance |
Comptable du personnel | Report prépayé |
|
Enregistrement des amortissements |
Comptable des immobilisations | Tableau d'amortissement |
|
Enregistrement des salaires, commissions, primes et charges sociales |
comptable à la paie | Tableau des régularisations |
|
Mise à jour des tableaux de produits différés |
comptable des recettes | Report des produits reportés |
|
Comptabilisez la réévaluation des devises étrangères, le cas échéant. |
Comptable principal | rapport de réévaluation |
|
Enregistrement des rajustements fiscaux conformément aux politiques établies |
Fiscaliste ou comptable principal | barème d'imposition |
|
Annuler ou compenser les charges à payer des périodes précédentes, le cas échéant |
Comptable principal | Rapport de reprise des charges à payer |
|
Examiner et approuver toutes les écritures comptables. |
Contrôleur ou examinateur désigné | Écritures comptables approuvées |
|
Veuillez confirmer que les pièces justificatives sont jointes aux entrées de matériel. |
Rédacteurs et réviseurs de revues | Documentation complète |
Phase 4 : Examen, rapport et clôture de la période
| Élément de la liste de vérification | Propriétaire suggéré | Preuve d'achèvement |
|---|---|---|
|
Examinez la balance de vérification pour déceler les soldes inhabituels ou inattendus. |
Contrôleur | Équilibre de vérification vérifié |
|
Établissez l'état des résultats, le bilan et l'état des flux de trésorerie. |
équipe de rapports financiers | Projet d'états financiers |
|
Comparer les résultats avec la période précédente, le budget et les prévisions |
FP&A ou contrôleur | Analyse de la variance |
|
Analyser et documenter les écarts matériels |
propriétaires de comptes | Commentaire sur la variance |
|
Vérifier que les comptes auxiliaires se rapprochent bien de leurs comptes de vérification du grand livre. |
Contrôleur | Résumé du rapprochement |
|
Consolidation complète des entités multiples et éliminations, le cas échéant |
Comptable de consolidation | Balance de vérification consolidée |
|
Examiner les états financiers et les annexes justificatives |
Contrôleur ou directeur financier | Examen documenté |
|
Résoudre ou documenter les exceptions restantes |
Chef comptable | Rapport sur les points en suspens |
|
Obtenir l'approbation finale du dossier de rapport |
directeur financier ou directeur financier | Signature finale |
|
Verrouiller la période comptable pour empêcher toute écriture non autorisée |
Administrateur financier agréé | Confirmation de l'état menstruel |
|
Diffuser les rapports approuvés aux intervenants |
Contrôleur ou équipe de rapport | Ensemble de rapports distribués |
|
Archivage des rapprochements, des documents de travail, des approbations et des rapports |
Équipe comptable | Archives complètes fermées |
|
Effectuer une rétrospective approfondie et définir des mesures d'amélioration |
Équipe des finances | Journal des améliorations mis à jour |
Comment les équipes financières devraient-elles utiliser une liste de vérification pour la fin du mois ?
Pour chaque élément de la liste de vérification, désignez un préparateur, un réviseur, une date d'échéance, un statut, une dépendance et les pièces justificatives requises. Utilisez des libellés de statut cohérents tels que « non commencé », « en cours », « bloqué », « prêt pour la révision » et « terminé ».
La liste de vérification doit faire la distinction entre la finalisation et l'approbation. Un rapprochement n'est pas considéré comme finalisé simplement parce qu'il a été préparé ; les différences doivent être expliquées, des pièces justificatives doivent être jointes et un examinateur autorisé doit approuver le travail.
Les gestionnaires financiers doivent aussi documenter les tâches qui ne concernent que certaines entités, certains secteurs d'activité ou certaines périodes de reporting. Par exemple, le rapprochement des stocks peut s'appliquer aux entreprises de distribution et de fabrication, tandis que les revues des coûts de projet et des travaux en cours peuvent être plus pertinentes pour les entreprises de construction et de services professionnels.
Qu'est-ce qui rend une liste de vérification de clôture de fin de mois efficace ?
Une liste de vérification efficace pour la clôture de fin de mois responsabilise chacun et assure la transparence de l'ensemble du processus. Elle précise les tâches à accomplir, les personnes chargées de leur préparation et de leur vérification, les échéances, les tâches qui en dépendent et les documents requis.
Les dirigeants financiers devraient être en mesure de déterminer :
- Quelles tâches sont complétées, en cours ou bloquées ?
- Quelles sont les entrées en retard et à qui appartiennent-elles ?
- Quelles réconciliations présentent des différences non résolues
- Quelles écritures comptables nécessitent encore une approbation ?
- Les états financiers sont-ils prêts à être examinés ?
- Quels points devraient être abordés lors du prochain cycle de clôture ?
Les signes courants d'une liste de contrôle inefficace comprennent une responsabilité floue, des saisies tardives récurrentes, des versions de feuilles de calcul non contrôlées, des écritures comptables non prises en charge, des différences de rapprochement non résolues et une visibilité limitée sur l'état global de la clôture.
Étapes du processus de clôture de fin de mois que les équipes financières devraient normaliser
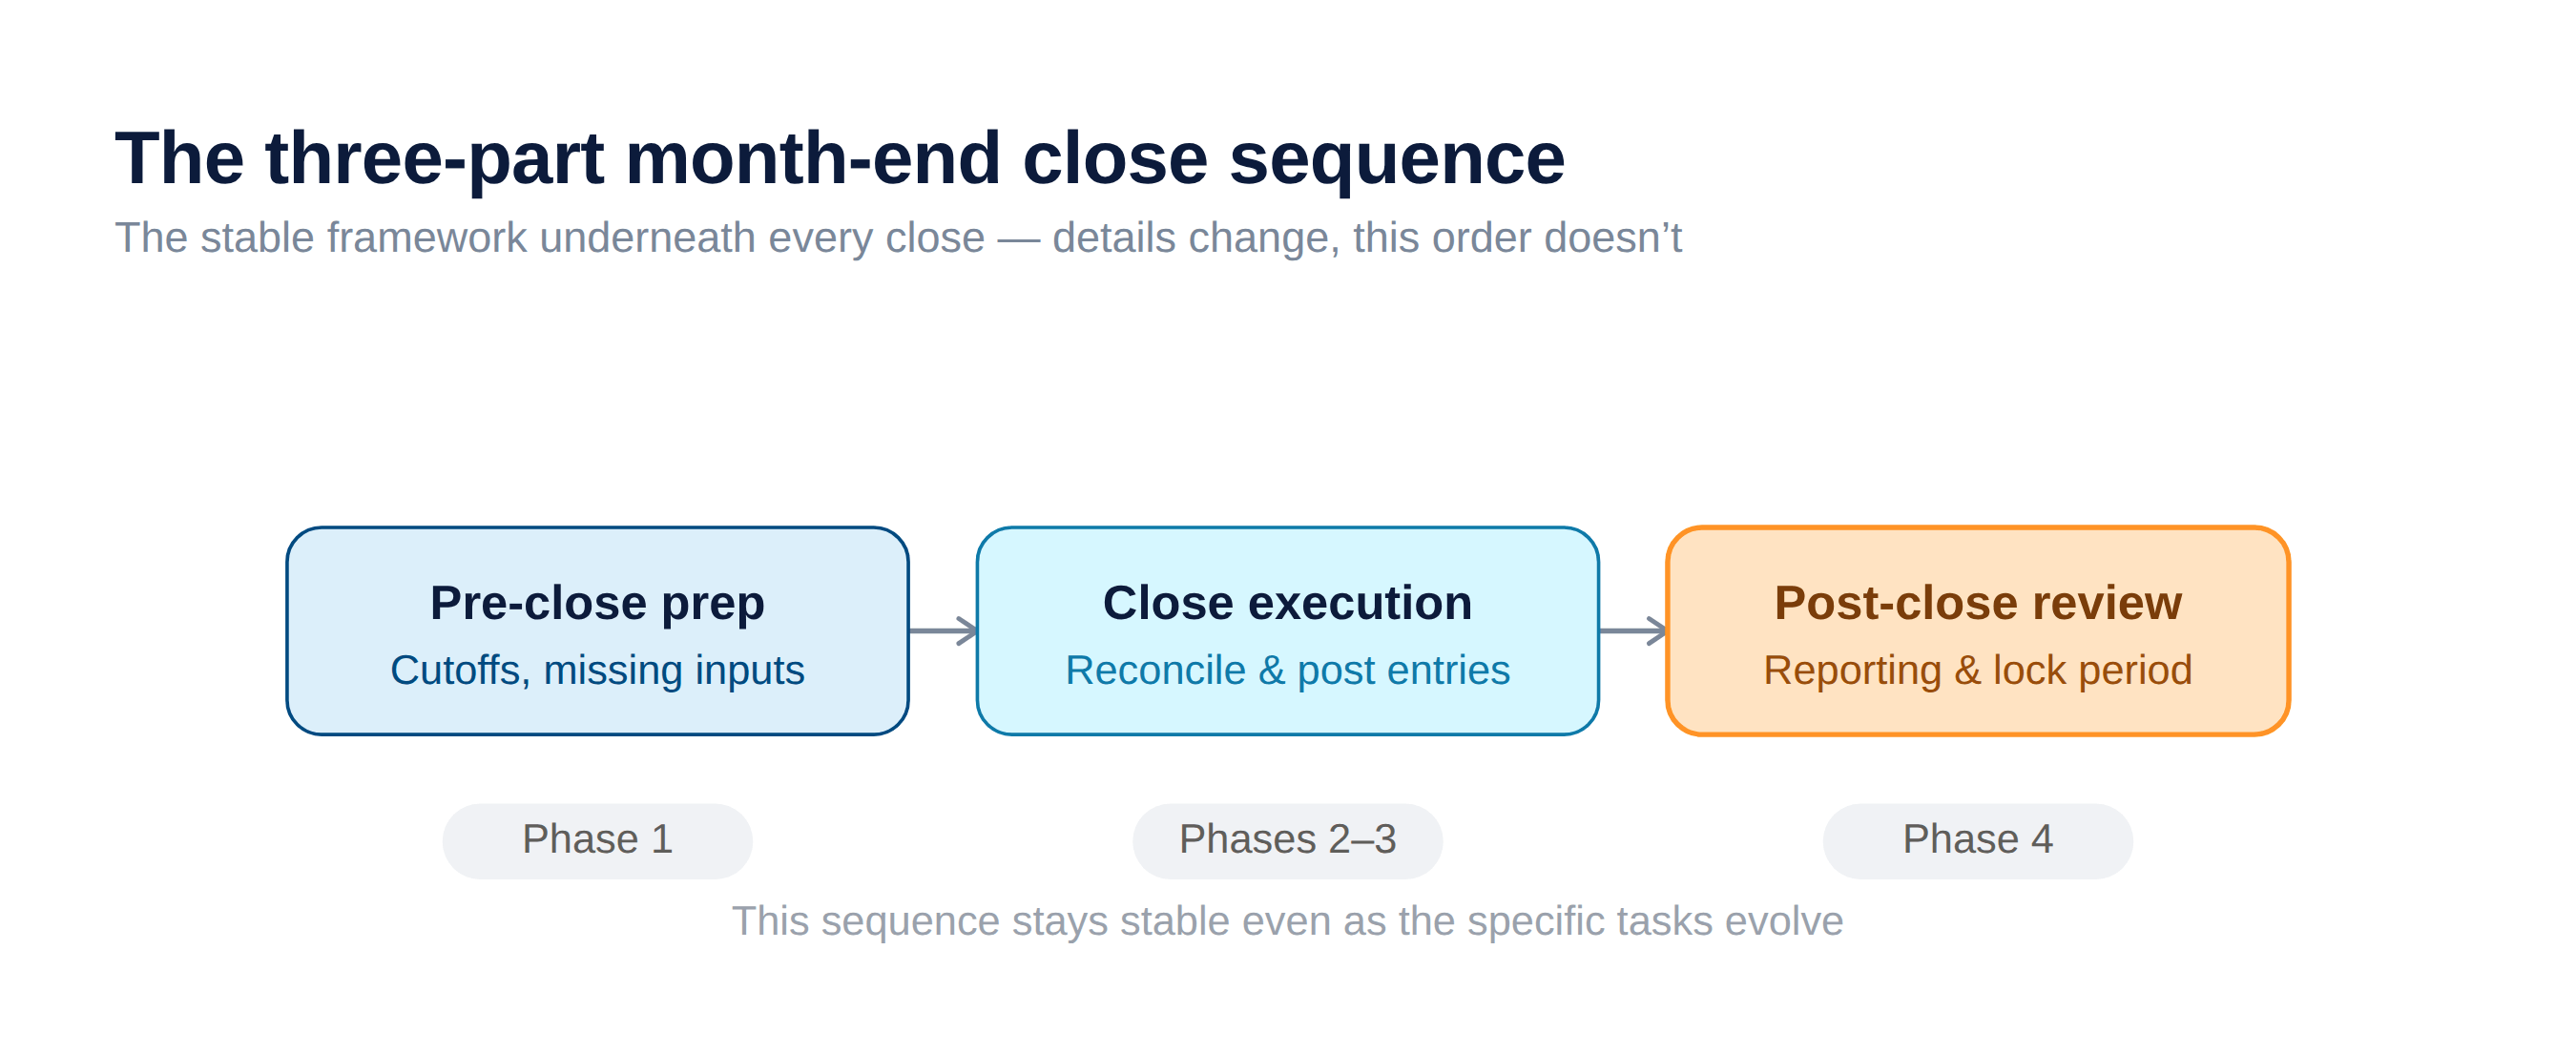
Bien que les tâches spécifiques varient selon le secteur d'activité, la taille de l'entreprise, la configuration du système et les exigences en matière de rapports, les équipes financières qui effectuent des clôtures de manière cohérente et précise suivent une séquence définie en trois étapes :
- Préparation avant la fermeture
- Exécution fermée
- Examen post-clôture
Cette séquence doit rester stable même si les détails de chaque étape évoluent. Les dirigeants doivent toujours veiller à ce que les tâches de clôture soient conformes aux normes comptables applicables, aux exigences fiscales et aux exigences de contrôle interne. De plus, avant d'établir ou de mettre à jour les processus de clôture, ils doivent consulter des comptables professionnels qualifiés.
1. Tâches préalables à la clôture : Préparer une clôture de fin de mois sans problème
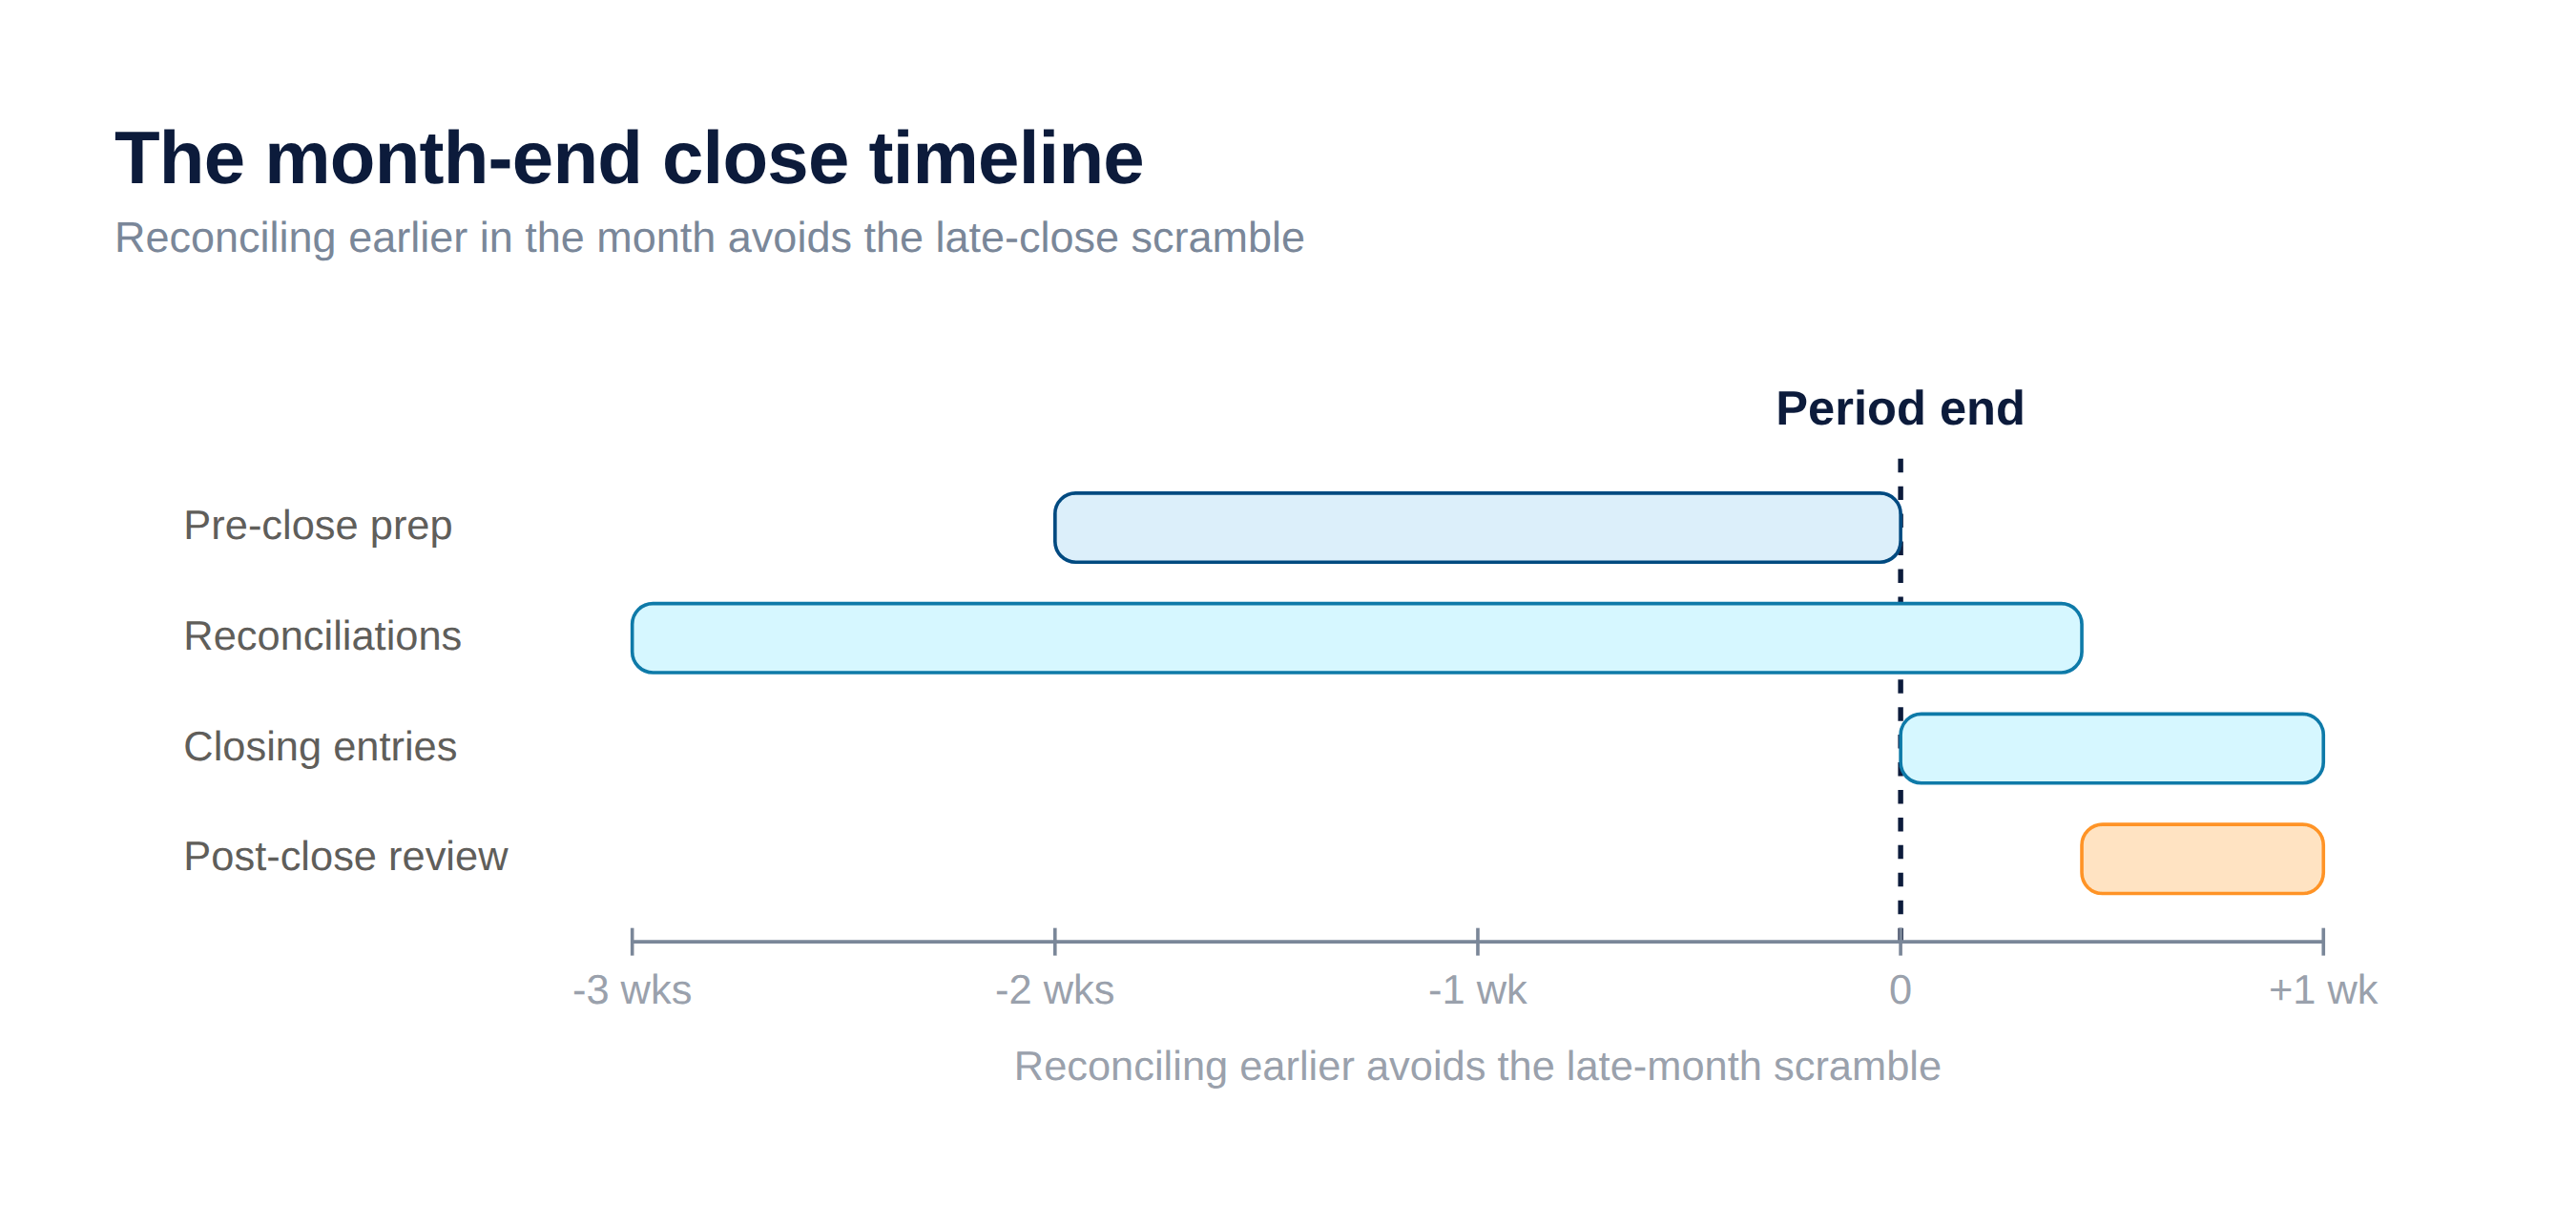
Le travail préparatoire à la clôture permet de réduire la précipitation de fin de mois en identifiant les données manquantes avant la fermeture des comptes. Une à deux semaines avant la fin de la période, les équipes financières doivent mettre à jour le calendrier de clôture, confirmer les responsables des tâches et envoyer des rappels de date limite à tous les services concernés. Cela comprend la collecte des factures et des notes de frais, l'examen des bons de commande en cours, la vérification des flux bancaires pour les transactions non comptabilisées et l'identification des charges à payer à enregistrer.
Les entreprises en pleine croissance tirent le plus grand profit de l'harmonisation des échéances transversales pour les RH, la paie, les achats, les opérations, les ventes et les gestionnaires de service. Lorsqu'une entreprise de fabrication suit les coûts des travaux en cours (WIP) ou qu'une entreprise de construction rapproche les coûts de plusieurs projets, l'attente de données opérationnelles tardives engendre des erreurs en aval difficiles à corriger. L'harmonisation préalable des services avant la fermeture permet d'assurer la réception de ces données dans les délais impartis.
2. Clôture des tâches d'exécution : rapprochements et ajustements
La liste de vérification essentielle de clôture comptable couvre les tâches qui transforment les données transactionnelles brutes en états financiers vérifiés et justifiés. Les équipes doivent enregistrer les produits et les charges de la période, rapprocher les comptes bancaires et de cartes de crédit, et rapprocher les comptes auxiliaires fournisseurs et clients avec le grand livre. Les comptes du bilan nécessitent un examen individuel, et toute anomalie doit être résolue, et non simplement consignée.
Les tâches d'exécution supplémentaires comprennent la comptabilisation des charges à payer et des produits constatés d'avance, l'enregistrement des amortissements des immobilisations, la validation des écritures de paie et l'établissement d'états financiers préliminaires destinés à la direction. Des spécificités sectorielles ajoutent encore à la complexité. Les distributeurs et les fabricants doivent rapprocher leurs stocks et leurs encours de production. Les entreprises de construction doivent vérifier la comptabilité analytique des coûts par projet pour l'ensemble des chantiers en cours. Les entreprises ayant des revenus récurrents doivent s'assurer que leurs tableaux de produits constatés d'avance sont à jour. Finalement, les organisations multi-entités doivent procéder aux éliminations intersociétés avant de pouvoir entamer la consolidation.
Chaque écriture comptable importante doit être accompagnée des pièces justificatives et approuvée par un réviseur avant la clôture de la période. C'est le fondement de la préparation à l'audit et de l'intégrité des états financiers. Le logiciel de comptabilité générale d'Acumatica prend en charge les vérifications périodiques, l'approbation des écritures comptables et les pistes d'audit, ce qui permet aux équipes d'appliquer ces normes de manière cohérente.
3. Les analyses post-clôture transforment rapidement les données financières en renseignements exploitables.
Le travail de clôture permet à la direction de comprendre les changements survenus, leurs causes et les points à améliorer avant le prochain cycle. Après la clôture des comptes, les équipes financières doivent procéder à une vérification finale des états financiers, préparer l'analyse des écarts et les commentaires relatifs au budget par rapport aux réalisations, diffuser les rapports financiers aux parties prenantes, archiver les documents de travail et les pièces justificatives, et mettre à jour le calendrier de clôture pour la période suivante.
Un bref bilan à la fin de chaque cycle de clôture est l'une des pratiques les plus précieuses qu'une équipe financière puisse adopter. Les points de blocage récurrents, tels que les factures des fournisseurs en retard, l'accumulation d'écritures comptables manuelles ou les problèmes de rapprochement non résolus, ont tendance à se manifester au même endroit chaque mois. Documenter et traiter ces problèmes récurrents permet d'améliorer graduellement le processus.
Quels contrôles de clôture de fin de mois permettent de réduire les risques liés aux rapports ?
Réduire les risques liés à l'information financière ne se limite pas à l'exécution rapide des tâches. Les équipes financières ne devraient considérer une tâche comme terminée que lorsqu'elle a été rapprochée, documentée, examinée, approuvée et protégée contre toute modification non autorisée.
| Risque proche | Contrôle recommandé | Preuve d'achèvement |
|---|---|---|
|
Activité AP ou AR incomplète |
Appliquer les règles de coupure des transactions et rapprocher les comptes auxiliaires avec le grand livre. | Rapprochement approuvé des comptes auxiliaires |
|
Écritures de journal non prises en charge |
Exiger de la documentation et une approbation indépendante pour les entrées de matériel | Documents de soutien et d'approbation joints |
|
Comptes de bilan non rapprochés |
Attribuez chaque compte de matériel à un préparateur et à un réviseur. | Rapprochement de compte signé |
|
Erreurs de feuille de calcul ou conflits de versions |
Utilisez des modèles contrôlés, un accès restreint et un historique des versions. | Document de travail final approuvé |
|
Responsabilité de la tâche incertaine |
Désigner les préparateurs, les réviseurs et les échéances. | Matrice de responsabilité fermée |
|
Activité non autorisée après la fermeture |
Restreindre l'accès et verrouiller la période après approbation | Enregistrement de verrouillage périodique |
|
Divergences non résolues |
Tenir un registre des exceptions avec les responsables et les échéances. | Rapport d'exception approuvé |
|
Séparation insuffisante des tâches |
Préparation, approbation, affichage et administration séparées lorsque possible | examen des rôles et des autorisations |
|
Documents justificatifs manquants |
Définir les exigences de documentation pour chaque tâche matérielle | Archives complètes fermées |
|
Échecs de fermeture répétés |
Effectuer un examen post-clôture et suivre les mesures correctives | Journal des mesures d'amélioration |


